
Найнеприємніше відкриття після викраденої з двору машини — усвідомлення, що ОСЦПВ у цій ситуації не працює взагалі. Обов’язкова страховка покриває збитки потерпілому, тобто чужому автомобілю, а ваш власний залишається вашою проблемою. Саме тут починається територія добровільного полісу, довкола якого накопичилося чимало міфів про «страхові, які ніколи не платять». Розберемо на цифрах, від чого реально захищає каско, як влаштована франшиза й у яких випадках поліс на старе авто перетворюється на витрачені гроші.
Що покриває каско страхування
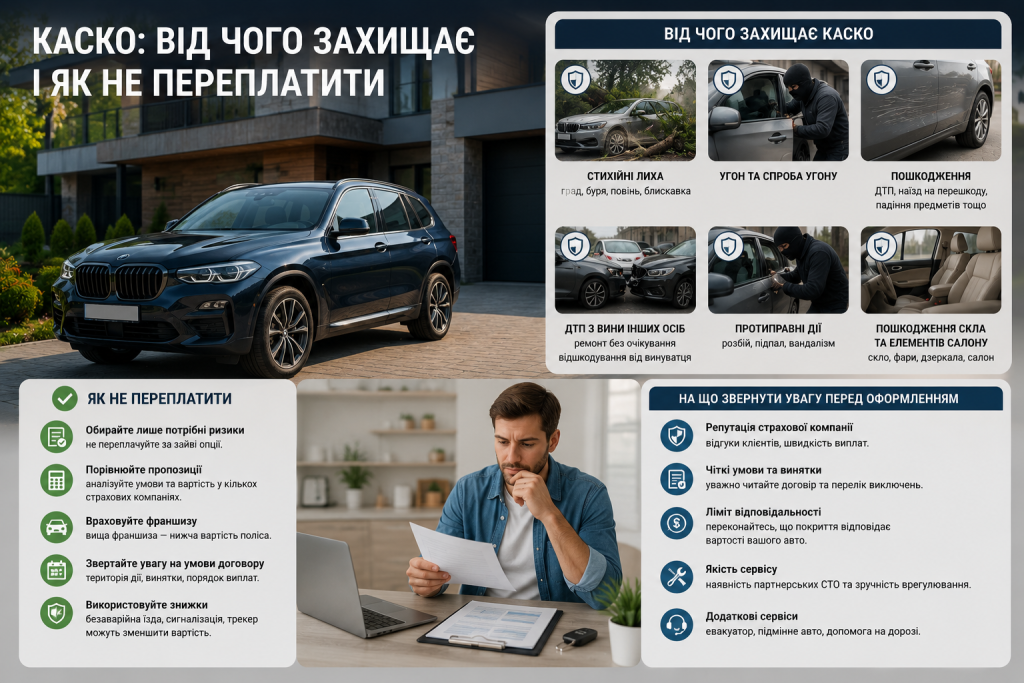
Стандартний договір складається з кількох ризиків, і саме їхній набір визначає підсумкову ціну. Купувати весь пакет разом не обов’язково, хоча страховики традиційно пропонують максимальну комплектацію.
- дорожньо-транспортна пригода, зокрема з вашої вини;
- викрадення автомобіля або його окремих частин;
- протиправні дії третіх осіб, від подряпаного крила до розбитого скла;
- стихійні явища: град, падіння дерева, підтоплення паркінгу;
- пожежа, вибух і самозаймання проводки;
- наїзд на нерухому перешкоду, зокрема бордюр або стовп на паркуванні.
Найдорожчим ризиком у розрахунку завжди залишається викрадення, тому багато водіїв беруть частковий поліс без нього.
Які випадки не вважаються страховими
Список винятків у договорі зазвичай довший за перелік ризиків. Він і породжує більшість конфліктів між клієнтом і компанією.
Виплату не отримають ті, хто керував у стані сп’яніння, без відповідної категорії прав або передав кермо особі, не вписаній у договір. Не покриваються навмисні дії власника, знос деталей та поломки через експлуатацію.
Окремий пункт — воєнні ризики. У більшості чинних договорів пошкодження внаслідок бойових дій та обстрілів виключені, а окремі компанії пропонують їх за додаткову плату з обмеженим лімітом.
Договір страхування читають до підпису, а не після того, як машину привезли на евакуаторі.
Франшиза: як знизити вартість полісу
Франшиза — це частина збитку, яку ви покриваєте самостійно. При розмірі в 1% від вартості авто за 800 тисяч гривень ваш внесок у кожен ремонт становитиме 8 тисяч.
Механізм працює просто: чим більшу частину ризику бере на себе водій, тим дешевший поліс. Різниця між нульовою та п’ятивідсотковою франшизою легко сягає половини вартості каско.
| Розмір франшизи | Орієнтовна ціна полісу на рік | Кому підходить |
|---|---|---|
| 0% | 6‒9% вартості авто | новачки, кредитні авто |
| 0,5‒1% | 4‒6% вартості авто | міські щоденні поїздки |
| 2‒3% | 3‒4,5% вартості авто | досвід водіння понад 5 років |
| 5% і більше | 2‒3,5% вартості авто | захист лише від великих збитків |
Логіка вибору зводиться до одного питання: яку суму ремонту ви готові оплатити з власної кишені без болю для бюджету.
Умовна та безумовна франшиза
Безумовна віднімається з кожної виплати незалежно від суми збитку. Це найпоширеніший варіант на українському ринку.
Умовна працює як поріг: якщо збиток менший за неї, компанія не платить нічого, якщо більший — відшкодовує повністю. Такий формат трапляється рідше, зате вигідний при серйозних пошкодженнях.
Є ще динамічна франшиза, яка зростає з кожним наступним зверненням протягом року. Перший випадок обходиться без відрахувань, другий уже коштує відсоток, третій — більше.
Вибір каско: на що дивитись у договорі
Ціна полісу залежить від марки, року випуску, стажу водія, наявності сигналізації та місця нічного зберігання. Дві компанії можуть дати різницю в 40 відсотків на однакових умовах.
Перед підписанням варто пройтися по конкретних пунктах:
- Перевірте спосіб виплати: грошима за калькуляцією чи направленням на конкретне СТО.
- Уточніть, чи враховується знос деталей при розрахунку відшкодування.
- Знайдіть строк, протягом якого компанія зобов’язана ухвалити рішення після заяви.
- Прочитайте вимоги до зберігання авто вночі, зокрема пункт про охоронюваний паркінг.
- З’ясуйте, скільки звернень на рік допускається без підвищення коефіцієнта.
Пункт про СТО критичний для нових машин на гарантії: ремонт на неавторизованому сервісі здатен цю гарантію анулювати.
Агрегатна та неагрегатна страхова сума
При агрегатній сумі ліміт зменшується після кожної виплати. Отримали 100 тисяч за пошкоджене крило — на решту року у вас залишилося на 100 тисяч менше покриття.
Неагрегатна сума не змінюється протягом дії договору. Поліс коштує дорожче, проте після дрібного ремонту ви зберігаєте повний захист на випадок викрадення.
Для водіїв, які їздять містом щодня, різниця між цими варіантами часто виявляється важливішою за розмір франшизи.
Чи варто брати каско на старе авто
Тут працює чиста арифметика. Поліс коштує відсоток від ринкової вартості машини, тому для авто за 200 тисяч гривень річна страховка вийде приблизно в 8‒14 тисяч.
За п’ять років експлуатації сума наближається до половини вартості самого автомобіля. Додайте франшизу та знос деталей при розрахунку — і вигода стає сумнівною.
Більшість компаній узагалі не страхують машини віком понад 12‒15 років, а для решти пропонують обмежений набір ризиків. Каско на авто такого віку має сенс хіба що в частковому варіанті: лише скло, лише пожежа або лише повне знищення.
Страховка захищає не автомобіль, а бюджет власника — тому і рахувати її треба грошима, а не емоціями.
Коли поліс окупається напевно
Кредитне або лізингове авто страхують за вимогою банку, і вибору тут фактично немає. Те саме стосується машин, куплених у розстрочку в салоні.
Друга очевидна ситуація — новий автомобіль вартістю понад мільйон гривень. Ремонт бампера з парктроніками та камерою легко перевалює за 40 тисяч, а поліс покриває його повністю.
Третій випадок — водій-новачок із стажем до двох років. Статистика звернень у цій групі найвища, і навіть дорогий поліс окупається за перший сезон.
Порахуйте вартість свого авто, помножте на реальний відсоток тарифу та порівняйте з сумою, яку ви готові витратити після серйозної пригоди. Якщо різниця виглядає прийнятною — запросіть розрахунки в трьох компаніях і уважно звірте розділ винятків, бо саме він визначає цінність полісу.

